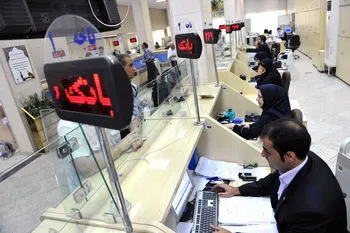
وفي إيران، أصبحت الأعمال المصرفية والمصرفية شابة اليوم، ولا تتجاوز حياتها مائة سنة. وقد أطلق محمد حسن الحق الاقتراح الأول بإنشاء مصرف في إيران في عام 1296، وفي نهاية المطاف في عام 1307، أذنت الجمعية الوطنية للقانون بإنشاء مصرف إيران الوطني، وفي العام التالي أنشئ المصرف ويمكن اعتباره مصدر إنشاء مصارف جديدة في إيران. ولتعريف المادة 58 من القانون المصرفي والنقدي للبلد في إطار 7 أيار/مايو 1339، يعتبر المصرف مؤسسة أنشئت وفقا للقانون التجاري وتستند إلى المواد القانونية المعروفة بالعمل المصرفي للمصرف ذي رأس المال والاحتياطي والمذكرات والرسائل التي تمتثل لقوانين البلد وتحدد عمل المصرف. ووفقا للمادة 2 من القانون المصرفي 1334، يُسمح للمصارف، بالإضافة إلى قبول إيداع وفتح الحساب الجاري ومنح الائتمان، بأداء المهام التالية: المعاملات ذات الصلة معك ومع الشركة تبادل الأموال ونقلها داخل البلد - المعاملات التبادلية - معاملات الفلزات الثمينة للامتثال للقوانين ذات الصلة. (ج) قبول عقد إيجار صندوق الإيداع وإن كان ملحوظا. ضمان وإصدار ضمان. - تقديم المساعدة إلى المؤسسات الزراعية، والحوكمة، والصناعات، والبناء، والتعدين، والنقل، وما إلى ذلك، أو المشاركة في شؤونها. )د( أي معاملة أخرى مأذون بها لا تتنافى مع جمارك المعاملات المصرفية، كما أن مجلس الاشراف المصرفي لم يفعل ذلك. وتقسم المصارف بطريقتين متميزتين: (1) المصارف المتخصصة مثل المصارف الزراعية والتشييدية والصناعية والمعادن. وتمتثل المصارف التجارية، مثل البنك الوطني في إيران، للقواعد الإسلامية وتنفذها بعد الثورة الإسلامية في عام 1357 في العمليات المصرفية، بما في ذلك إزالة الفوائد، وتطوير صناديق القروض الجيدة، والمشاركة في الربح من الأحكام الفرعية وغيرها من المراجع الإسلامية.